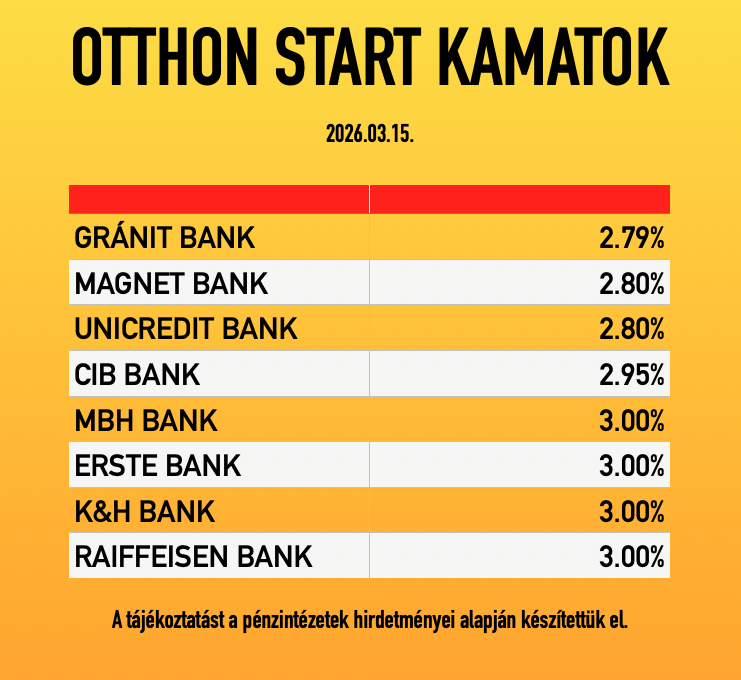
Összegyűjtöttük a különböző bankok kamatszintjeit, a listát rendszeresen frissítjük. Fontos tippek a hitelfelvételhez!
A táblázat legutóbbi frissítése 2026.03.15.
Mire érdemes figyelni az Otthon Start hitel igénylésekor?
- A különféle jóváírásoknak vannak feltételeik, ezeket érdemes előre megnézni, hogy biztosan szeretnénk-e a kapcsolt terméket igénybe venni.
- Szinte mindenhol feltétel a bankszámla megléte. Itt érdemes tájékozódni, ugyanis egy 20 éves futamidő alatt (240 hónap), a számlaköltségek meghaladhatják a jóváírás összegét, az inflációt figyelembe nem véve is.
- Van, ahol a kedvező kamathoz jövedelemjóváírást kérnek. Érdemes megnézni, mi történik ha ezt rövidebb-hosszabb ideig nem tudjuk teljesíteni?
- Nézzük át a beadandó dokumentumok listáját, hol mit kérnek? Egyes bankok kevesebb dokumentummal is megelégednek.
- Szempont lehet, hogy hányszor kell személyesen megjelenni. Van, ahol elég csak egyszer, máshol többször is be kell menni a fiókba.
- Ha nem egyedül vagyunk adósok, érdemes jogban járatos szakember tanácsát kérni. Az Otthon Start program ugyanis nagyon sokféle lehetőséget kínál, ám ezek között vannak olyanok, amelyek hosszú távon kockázatosak lehetnek, például a testvérrel közösen felvett hitel és vásárolt lakás, amelyre később az adóstárs testvérünk – számunkra ma még lehet, hogy ismeretlen – jövőbeni családtagjai is igényt tarthatnak.
Az összehasonlításban a CIB Bank, az Erste Bank, a Gránit Bank, a K&H Bank, a Magnet Bank, az MBH Bank, a Raiffeisen Bank és a Unicredit Bank ajánlatait vizsgáltuk.